 हिमाल प्रेस
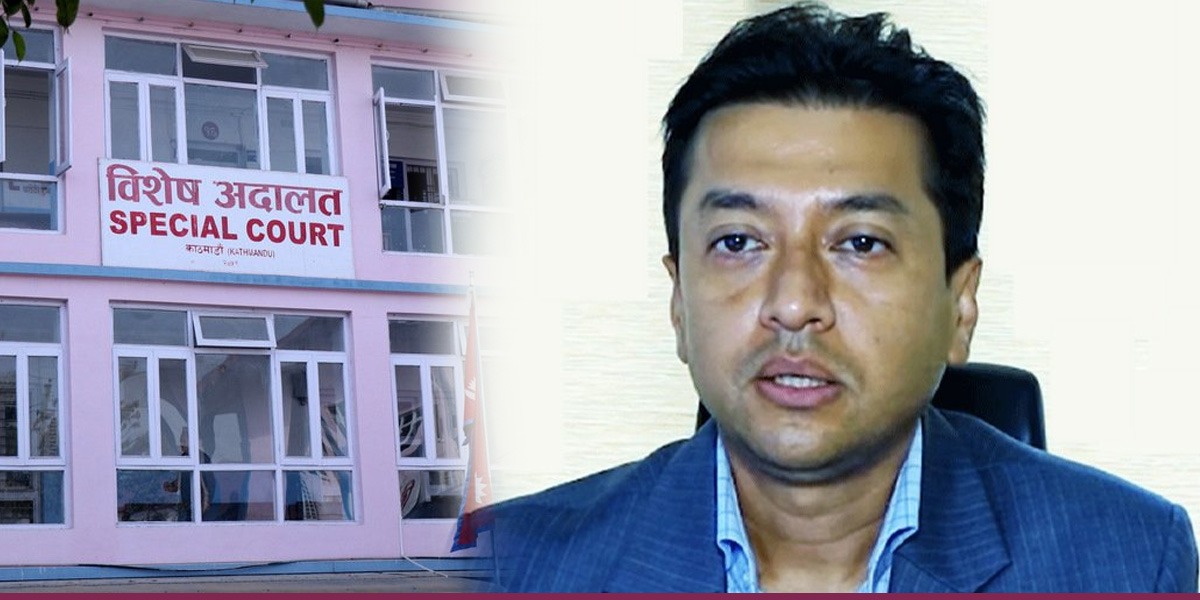
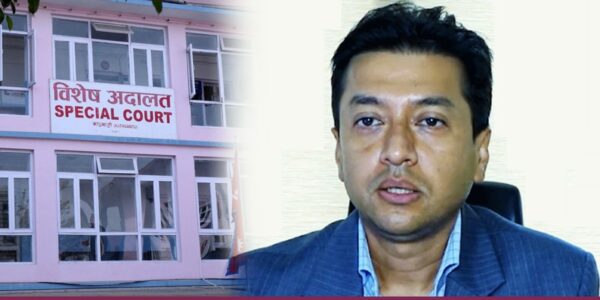
काठमाडौँ- सुरक्षण मुद्रण केन्द्रका पूर्वकार्यकारी निर्देशक विकल पौडेल भ्रष्टाचार मुद्दामा दोषी ठहर भएका छन्।
विशेष अदालतका अध्यक्ष बासुदेव आचार्य तथा न्यायाधीशहरू उमेश कोइराला र विदुर कोइरालाको संयुक्त इजलासले शुक्रबार पौडेललाई दोषी ठहर गर्दै २ वर्ष ६ महिना कैदको फैसला गरेको हो।
यसका साथै अदालतले ४१ करोड ९४ लाख ७३ हजार २८२ रुपैयाँ जरिवानाको फैसला समेत गरेको छ। त्यस्तै सोही रकम बराबरको सम्पत्ति गैरकानुनी ठहर गर्दै अदालतले उक्त सम्पत्ति जफत गर्न फैसला गरेको छ।
पौडेलको खूद वैध आय ४ करोड १६ लाख ७९ हजार १८ रुपैयाँ २७ पैसा भए पनि ४६ करोड ११ लाख ५२ हजार ३०१ रुपैयाँ १२ पैसा रहेको अदालतको फैसलामा उल्लेख छ।
पौडेलले जाँच अवधिमा आर्जन गरेको खूद व्ययभन्दा ४१ करोड ९२ लाख ७३ हजार २८२ रुपैयाँ ८५ पैसा बढी देखिएकोले सो बराबरको सम्पत्ति गैरकानुनी रुपमा आर्जन गरेको पुष्टि भएको अदालतको भनाइ छ।
उनी नेपालमा सरकारी सेवामा रहेको र अनुमतिविना काम गरी कमाएको देखिएकाले उक्त सम्पत्तिलाई वैध मान्न नमिल्ने विशेष अदालतको ठहर छ।
विशेष अदालतका अध्यक्ष वासुदेव द्रुत गतिमा फैसला गर्ने न्यायाधीशका रूपमा परिचित छन्। उच्च होस् वा श्रम अदालत उनले सधैँ मुद्दा निरूपणलाई प्राथमिकतामा राख्दै आएका छन्। उनको यो शैली विशेषमा पनि देखिएको छ।
विशेष अदालतमा अध्यक्षको जिम्मेवारी सम्हालेयता वासुदेवले मुद्दाको सुनुवाइ सकेर किनारा लगाउने कार्यलाई तीव्रता दिएका छन्।
जाँच अवधि र आय गणनामा आयोगको विधिमाथि प्रश्न
फैसलामा अख्तियार दुरूपयोग अनुसन्धान आयोगले पौडेलको जाँच अवधि निर्धारण गर्दा अपनाएको विधिमाथि प्रश्न उठाइएको छ। जाँच अवधिलाई लामो बनाइएको र त्यस अवधिको सम्पूर्ण आय-व्यय गणना गर्दा कानुनी आधार तथा औचित्य स्पष्ट हुनुपर्ने अदालतको व्याख्या छ।
अदालतले २०७५ भदौ १३ मा अंशबन्डा पारित गरी पौडेलले अंशबापत प्राप्त गरेको २५ लाख रुपैयाँलाई आयमा गणना गरिएको विषय पनि परीक्षण गरेको छ। अंशबन्डाबाट प्राप्त रकमको प्रकृति, स्वामित्व र त्यसको अन्य सम्पत्तिसँगको सम्बन्धलाई समेत हेरेर आय कायम गर्नुपर्ने अदालतको दृष्टिकोण छ।
त्यस्तै, आयोगले पौडेलका बुबा-आमाको बैंक खातामा रहेको रकमसमेत उनको आयमा जोडेको विषयमा अदालतले प्रश्न गरेको छ। अंशबन्डा गरी अलग भएका परिवारका सदस्यको नाममा रहेको रकमलाई पर्याप्त आधारबिना प्रतिवादीको आय मान्न नमिल्ने अदालतको ठहर छ।
अदालतले पारिवारिक सदस्यका नाममा रहेका बैंक खाता, जग्गा तथा अन्य सम्पत्तिको स्वामित्व र रकमको वास्तविक स्रोत पहिचान नगरी एकमुष्ट रूपमा आय कायम गर्न नमिल्ने ठहर गरेको छ। अंशबन्डापछि अलग भएका परिवारका सदस्यको सम्पत्तिलाई प्रतिवादीकै आय वा खर्चमा जोड्न स्पष्ट आधार आवश्यक हुने फैसलामा उल्लेख छ।
यसले गैरकानुनी सम्पत्ति आर्जनसम्बन्धी मुद्दामा परिवारका सदस्यको नाममा रहेको सम्पत्ति र प्रतिवादीको वास्तविक आर्थिक कारोबारबीचको सम्बन्ध प्रमाणित गर्नुपर्ने विषयलाई थप महत्वपूर्ण बनाएको छ।
विदेशको बैंक खाता र लगानीको विस्तृत परीक्षण
फैसलाको अर्को महत्वपूर्ण पक्ष पौडेलको विदेशस्थित बैंक खाता तथा लगानीसम्बन्धी कारोबारको विश्लेषण हो। अदालतले सिंगापुरस्थित युनाइटेड ओभरसिज बैंक (यूओबी) तथा अमेरिकाको बैंक अफ अमेरिकामा रहेका खाताको रकमबारे छुट्टाछुट्टै परीक्षण गरेको छ।
बैंक अफ अमेरिकाको खातामा पौडेल र उनकी पत्नी एलिना बस्नेतको नाममा रहेको रकमलाई खर्चमा गणना गर्नु न्यायसंगत हुने अदालतको व्याख्या छ। त्यसैगरी, सिंगापुरस्थित यूओबी बैंकमा रहेको रकमको स्रोत, कारोबार र वैधानिकताबारे उपलब्ध कागजात तथा सम्बन्धित निकायबाट प्राप्त विवरणसमेत परीक्षण गरिएको छ।
पौडेलले अमेरिकामा रहेको रोबिनहुड सेक्युरिटिजमार्फत गरेको लगानीका विषयमा पनि अदालतले प्रमाणको विश्लेषण गरेको छ। लगानीको रकम र त्यसको स्रोत पुष्टि हुने कागजातका आधारमा खर्च गणना गर्नुपर्ने अदालतको तर्क छ।
त्यस्तै, विभिन्न व्यक्तिलाई बैंकमार्फत पठाइएको रकमलाई दोहोरो रूपमा खर्चमा गणना गर्न नमिल्ने विषय पनि फैसलामा उठाइएको छ। बैंक खाताबाट रकम स्थानान्तरण भएको तथ्यलाई मात्र आधार मानेर त्यसलाई नयाँ खर्चका रूपमा गणना गर्न नमिल्ने अदालतको आशय छ।
अदालतले विदेशस्थित बैंक खातामा रहेको रकम, सेयर तथा अन्य लगानी, पारिवारिक सदस्यका नाममा रहेको सम्पत्ति, जग्गा खरिदबिक्री र विभिन्न कारोबारलाई समेत आय-व्यय गणनाको आधार बनाएको छ। सम्पत्तिको स्रोत, स्वामित्व र कारोबारको प्रमाणका आधारमा आम्दानी तथा खर्चको विश्लेषण गरिएको फैसलामा उल्लेख छ।
परामर्श सेवा र वैदेशिक आम्दानीमा वैधानिकताको प्रश्न
पौडेलले नेपालका विभिन्न सरकारी निकाय तथा विदेशस्थित संस्थालाई परामर्श सेवा उपलब्ध गराएर प्राप्त गरेको आम्दानीलाई पनि अदालतले परीक्षण गरेको छ। आयोगले परामर्श सेवाबाट प्राप्त रकमलाई आयमा समावेश गर्नुपर्ने दाबी गरे पनि अदालतले सेवा प्रदान गरेको अवधि, नियुक्तिसम्बन्धी व्यवस्था, काम गर्ने अनुमति तथा प्राप्त रकमको वैधानिक स्रोतलाई आधार बनाएको देखिन्छ।
विदेशी कम्पनी वा संस्थाबाट प्राप्त रकमलाई स्वतः वैध आय मान्न नसकिने भए पनि त्यसको स्रोत, कामको प्रकृति र कानुनी आधार परीक्षण नगरी अस्वीकार गर्नसमेत नमिल्ने अदालतको विश्लेषण छ। पौडेलको हकमा भने सरकारी सेवामा रहँदा आवश्यक अनुमति नलिई परामर्श सेवा प्रदान गरेको देखिएको भन्दै त्यसबाट प्राप्त रकमलाई वैध आय मान्न नसकिने अदालतको ठहर छ।
फैसलामा वैदेशिक भ्रमण भत्ता, हवाई यात्रा खर्च, बिमा शुल्क, वैदेशिक लगानी तथा पारिवारिक सम्पत्तिको स्वामित्वलाई समेत अलग-अलग शीर्षकमा परीक्षण गरिएको छ। यस क्रममा पौडेलकी पत्नी एलिना बस्नेतको नाममा रहेको लगानी, अध्ययन खर्च, विवाह खर्च तथा बैंक खाताको मौज्दातसमेत आय-व्यय गणनासँग जोडिएको छ। त्यस्तै, जग्गा, सवारीसाधन, सेयर बिक्री तथा विदेशमा रहेका सम्पत्तिको कारोबारलाई पनि स्रोत र प्रमाणका आधारमा परीक्षण गरिएको छ।
अदालतले सम्पत्ति गणनाका क्रममा आयोगले दाबी गरेका सबै शीर्षकलाई यथावत् स्वीकार नगरी प्रमाण, स्वामित्व र कानुनी आधारका आधारमा विश्लेषण गरेको छ। तर, त्यसको समग्र निष्कर्षमा पौडेलको वैधानिक आम्दानीभन्दा खर्च र लगानी अत्यधिक बढी देखिएको ठहर गर्दै गैरकानुनी सम्पत्ति आर्जनको कसुर स्थापित भएको निष्कर्ष निकालेको हो।
यसरी विशेष अदालतको फैसला पौडेललाई भ्रष्टाचार मुद्दामा दोषी ठहर गर्ने निर्णयमा मात्र सीमित छैन। गैरकानुनी सम्पत्ति आर्जनको अनुसन्धानमा आय-व्यय गणना गर्दा जाँच अवधिको निर्धारण, पारिवारिक सम्पत्तिको स्वामित्व, विदेशस्थित बैंक खाता, लगानी र आम्दानीको वैधानिक स्रोतलाई प्रमाणका आधारमा छुट्टाछुट्टै परीक्षण गर्नुपर्ने न्यायिक दृष्टिकोण पनि यसले प्रस्तुत गरेको छ।